会計 · AI制作
コピー機は一日で消えない
長く使う設備の費用は、使う期間に分けて計上することがある。
学習ポイント
長く使う設備の費用は、使う期間に分けて計上することがある。
やさしい解説
減価償却は設備などの取得原価を期間に配分する考え方です。お金の支払時期とは別です。
発展解説
架空例で30万円を残存価額ゼロ・3年の定額で配分すれば年10万円。実際の耐用年数、償却方法、税務上の扱いは資産や制度で異なります。
漫画のテキスト版
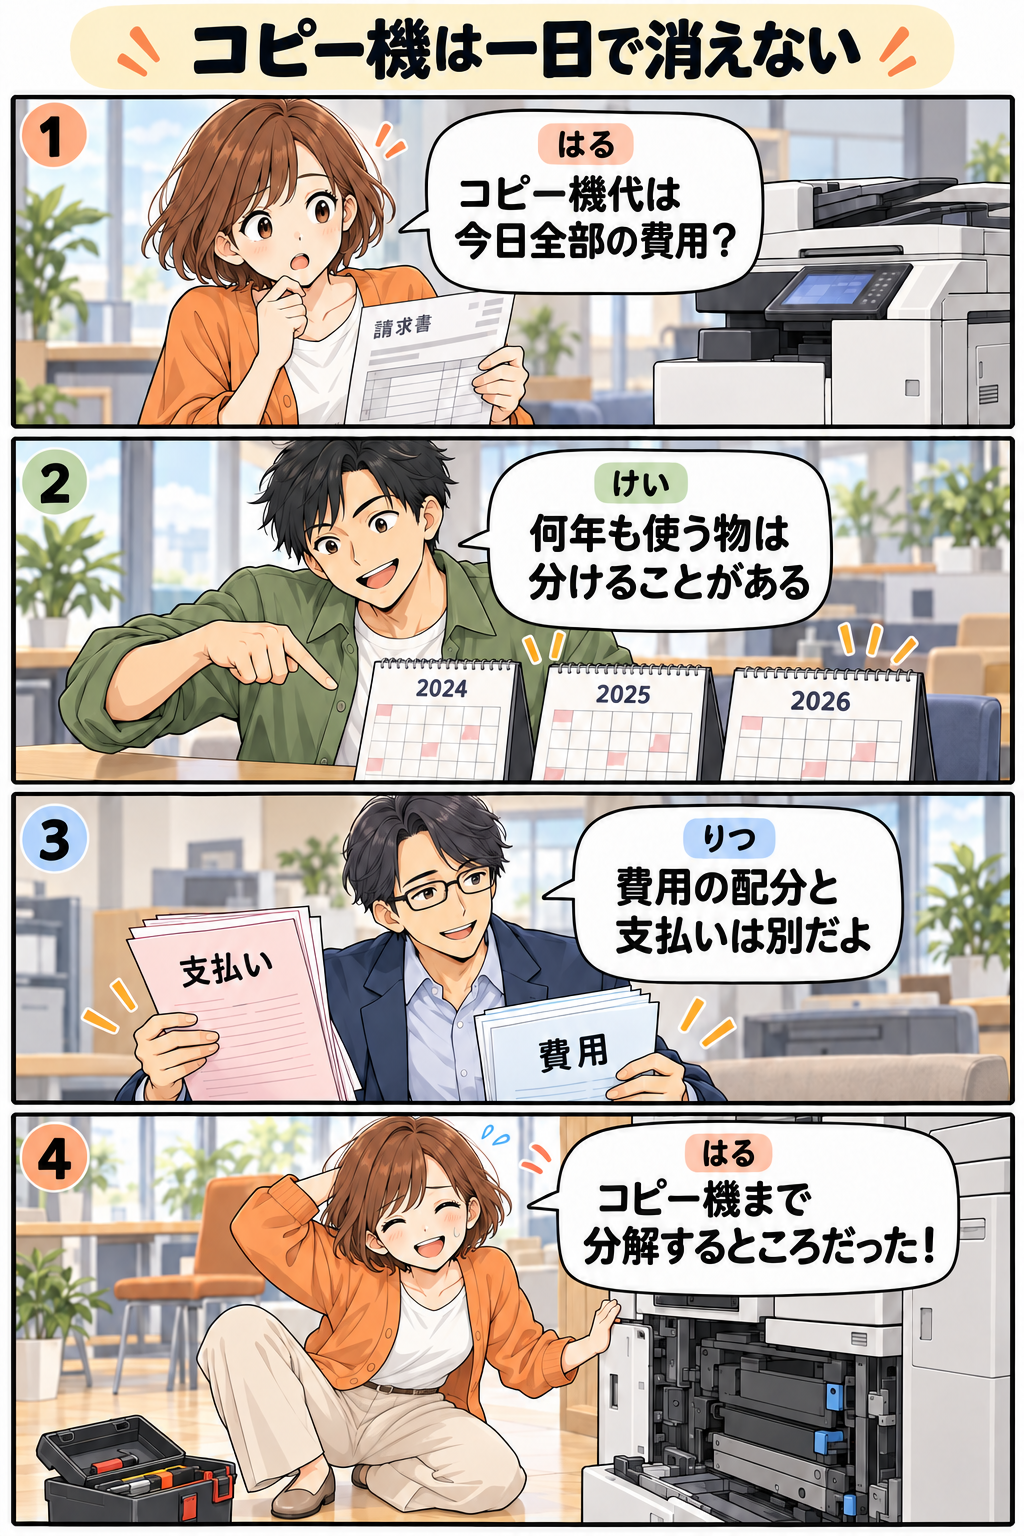
- はる「コピー機代は今日全部の費用?」
- けい「何年も使う物は分けることがある」
- りつ「費用の配分と支払いは別だよ」
- はる「コピー機まで分解するところだった!」
出典・確認日
米国SEC「Beginners’ Guide to Financial Statement」
「Income Statements」のDepreciationの段落(長く使う設備の原価を使用期間へ配分)と「Operating Activities」「Investing Activities」(償却調整と設備取得の現金支出)。30万円÷3年=年10万円は残存価額ゼロの架空例。日本の税務上の耐用年数を示していない。
数値・価格・会社名は、実績と明記したものを除き説明用の架空例です。漫画は一般的な金融教育を目的とし、特定商品の売買を勧めるものではありません。
出典確認日:2026-10-28
一般的な金融教育を目的とし、個別商品の売買を推奨するものではありません。
訂正を依頼する