純資産 · AI制作
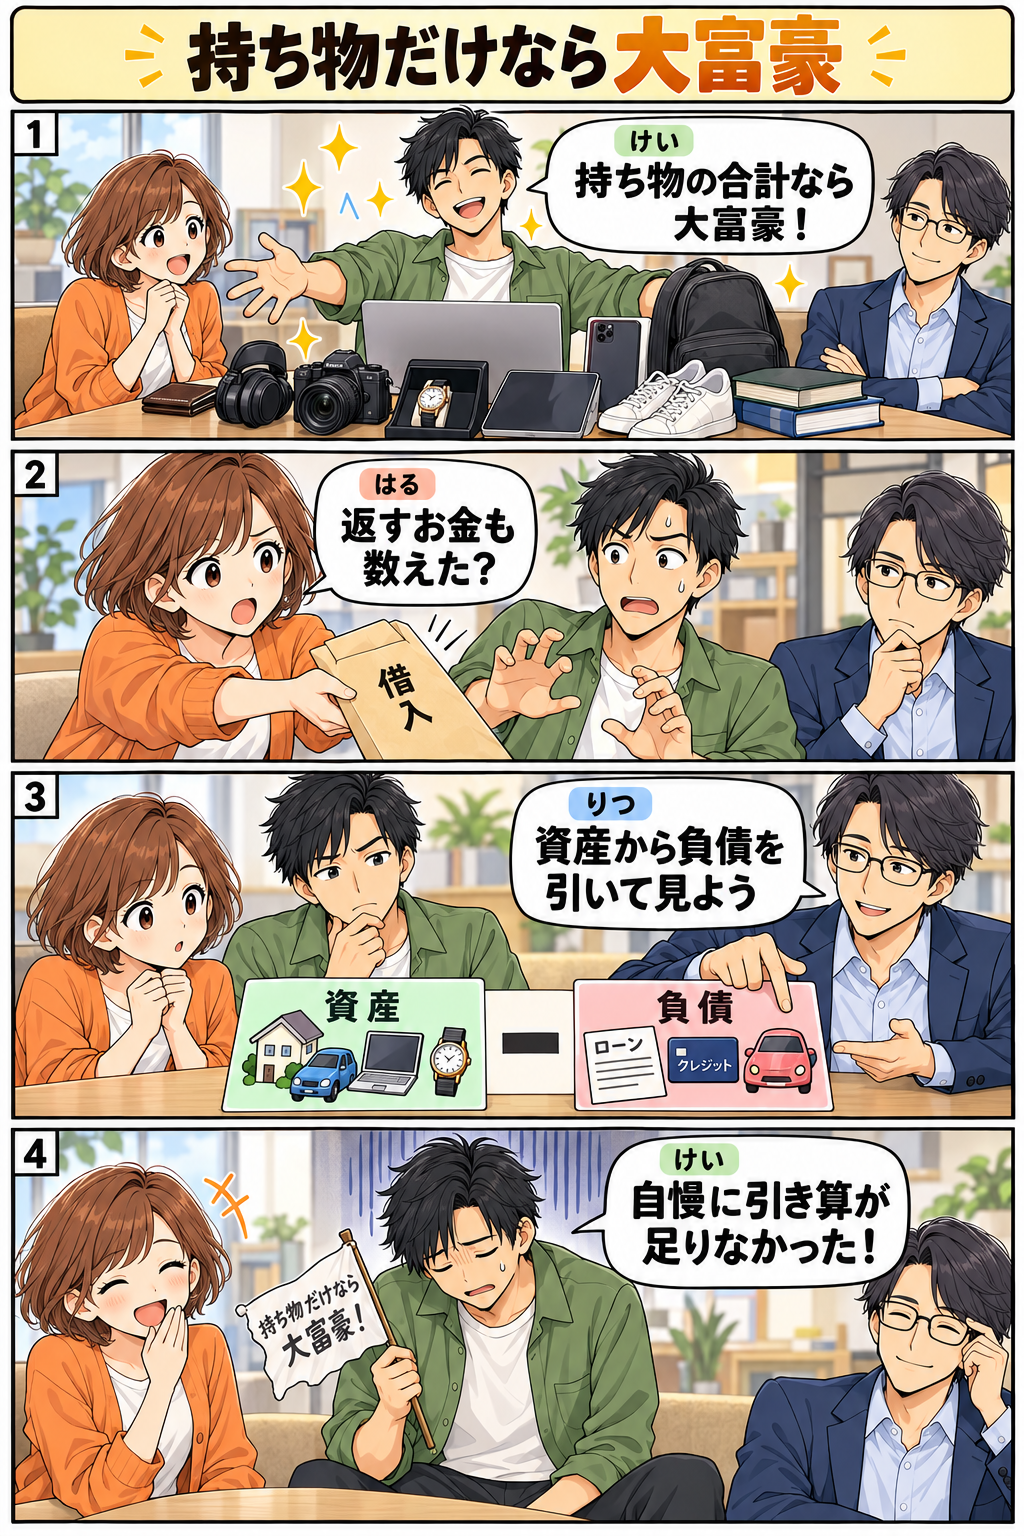
持ち物だけなら大富豪
純資産を見るときは資産から負債を差し引く。
学習ポイント
純資産を見るときは資産から負債を差し引く。
やさしい解説
持っている物やお金だけでなく、返す必要があるお金も一緒に見ます。
発展解説
架空例で資産300万円、負債200万円なら差額100万円。企業の貸借対照表も資産=負債+純資産で読みますが、帳簿価格と売却価格は同じとは限りません。
漫画のテキスト版
- けい「持ち物の合計なら大富豪!」
- はる「返すお金も数えた?」
- りつ「資産から負債を引いて見よう」
- けい「自慢に引き算が足りなかった!」
出典・確認日
米国SEC「Beginners’ Guide to Financial Statement」
「Balance Sheets」の資産・負債・株主持分の説明と会計等式。300万円−200万円=100万円は編集部の架空計算。家計への比喩と企業会計を区別し、帳簿額を即時売却価格や清算回収額と同一視しない。米国の制度固有の会計要件を日本へ転用しない。
数値・価格・会社名は、実績と明記したものを除き説明用の架空例です。漫画は一般的な金融教育を目的とし、特定商品の売買を勧めるものではありません。
出典確認日:2026-10-28
一般的な金融教育を目的とし、個別商品の売買を推奨するものではありません。
訂正を依頼する